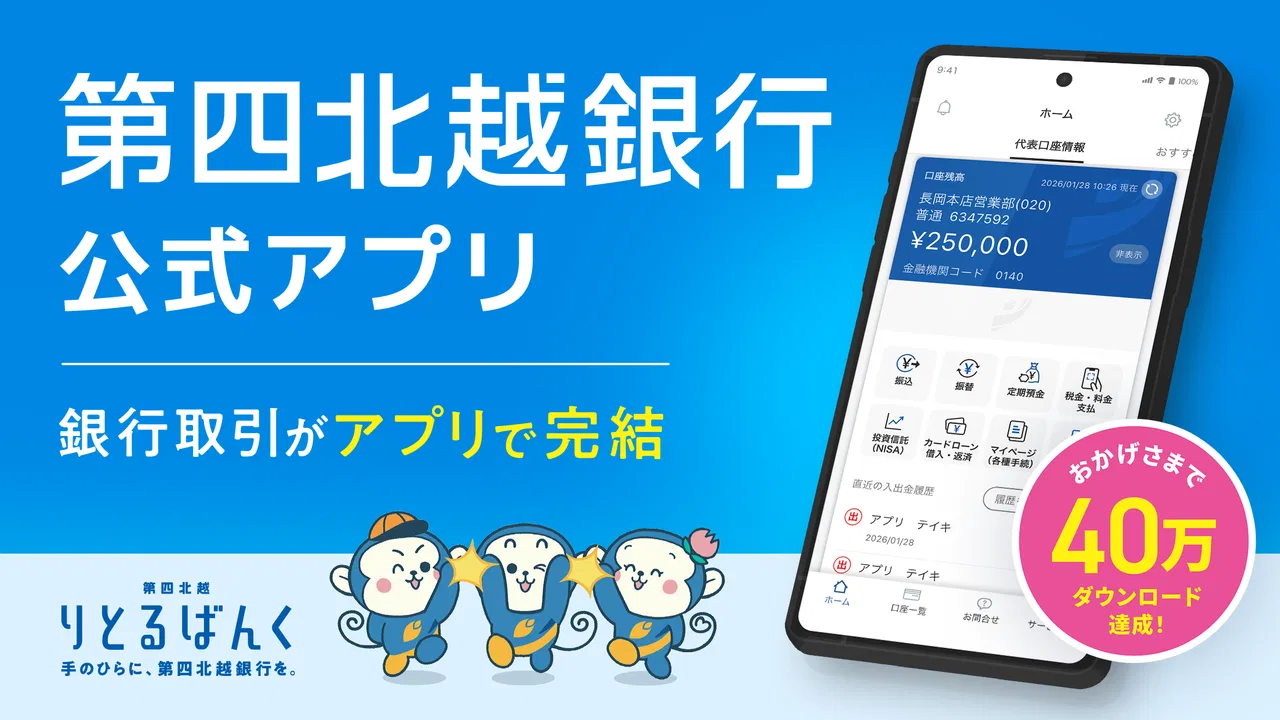
第四北越銀行アプリーりとるばんくー銀行口座・銀行通帳管理
- 4.4
- 評価
- 100.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
第四北越銀行を普段から利用しているなら、スマートフォンで口座を確認する習慣を作りやすいアプリです。私が使ってまず便利だと感じたのは、銀行へ足を運ばなくても、残高や入出金を確認する流れを日常に組み込みやすいことでした。通帳を記帳するためだけに外出する場面を減らせるので、忙しい人ほど良さを感じやすいと思います。
このアプリは、株式会社第四北越銀行が提供する金融アプリで、口座の残高・入出金確認に加え、振込、積立預金、ローン、投資信託などをまとめて管理する用途を想定しています。無料で利用でき、対象年齢は3歳以上です。単なる残高表示だけでなく、第四北越銀行との取引をスマートフォン中心に整理したい人向けの設計だと感じました。
毎日の確認を迷わず続ける基本の使い方
私は、残高を見たあとに「次に何を確認すればいいか」を決めておくと、毎日の操作がぐっと落ち着くと感じます。まず入出金の動きを追い、気になる点があれば振込や積立など必要な項目へ進む、という順番なら確認漏れを防ぎやすくなります。ここでは、忙しい日にも続けやすい確認の組み立て方を押さえ、そのうえで使い始めに迷いやすい設定や準備へつなげます。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


最初に作るべきなのは「確認の習慣」
金融アプリは、登録しただけで満足してしまうと本来の便利さを活かせません。私なら、給料日の後、カードや公共料金の引き落としが多い日、そして週末の三つのタイミングで開く習慣を作ります。毎回細かく家計簿をつけなくても、残高と最近の入出金を見るだけで、予定外の支出に気づきやすくなります。
たとえば、仕事帰りに買い物をした翌日、アプリで入出金を確認します。紙の通帳では記帳するまで見えにくかった支出も、スマートフォン上で確認できるため、「使ったはずなのに残高が合わない」という不安を早めに解消できます。金額を覚えておくより、実際の履歴を見るほうが確実です。
振込を使う人にとっては、銀行の営業時間や移動時間を気にせず、自分の都合のよいタイミングで手続きを始められる点が魅力です。ただし、振込先や金額を入力する場面では、便利さに任せて急がないことが大切です。私は、確定前に名義、口座番号、金額を一度声に出さず画面上で順番に確認するようにしています。
残高だけでなく、資産全体を見る場面に強い
普通預金の残高だけを確認するアプリだと思うと、このサービスの範囲を狭く見積もってしまいます。積立預金、ローン、投資信託の残高も確認対象になるため、複数の商品を第四北越銀行で利用している人ほど、一つの画面で状況を把握する価値があります。
ここで役立つのは、資産を一度に評価しようとせず、目的ごとに見る方法です。生活費に使う口座、将来用に積み立てるお金、返済中のローン、運用している資産を分けて考えると、残高の増減に振り回されにくくなります。アプリは判断そのものを代わりにしてくれるものではありませんが、判断に必要な数字へ近づく手間を減らしてくれます。
特に、通帳、ローンの案内、投資信託の資料をそれぞれ確認していた人には、確認場所を集約できることが大きな変化になります。私の印象では、資産管理を本格的に始めたい人の入り口として使いやすく、複雑な家計管理をすでに別の方法で完成させている人には、情報確認用として割り切るのが合っています。
設定時に確認したいこと
使い始めたら、まずログイン方法や本人確認に関わる設定を、自分が無理なく続けられる形に整えるのがおすすめです。安全性を高めたい一方で、毎回の操作が面倒すぎると、残高確認そのものを後回しにしてしまいます。自分の端末を家族と共有している場合は、誰でも口座情報を見られる状態になっていないかも確認したいところです。
スマートフォンの画面ロック、OSの更新、アプリの更新も、金融アプリを使う前提として重要です。現在のアプリはバージョン3.6.5で、Androidでは7.0以上が必要です。古い端末を使っている場合は、インストール前に動作環境を確認し、無理に使い続けないほうが安心です。
通知に関する設定も、自分の生活に合わせて考えたい部分です。入出金をすぐ確認したい人は通知を活用する価値がありますが、ロック画面に金融情報が表示される設定は、周囲から見える環境では注意が必要です。私は、便利さだけでなく、電車内や職場で画面を見られる可能性まで考えて調整します。
速さを求める人向けの反復パターン
経験者が実践しやすいのは、毎回同じ順番で操作することです。アプリを開いたら、最初に残高、次に直近の入出金、最後に必要な手続きという順番に固定します。確認の順番を変えないだけで、見落としが減り、短時間でも状況を把握しやすくなります。
給料が入った後は、生活費として残す金額、積立に回す金額、ローン返済に必要な金額を意識して確認します。ここで重要なのは、残高が増えたことだけを見て安心しないことです。近い日に引き落としがあるなら、使える金額は表示された残高より少ない可能性があります。入出金履歴と予定を照らし合わせる習慣が、実用上の差になります。
振込を頻繁に使う人は、手続きを始める前に、送金の目的と金額をメモしておくと入力ミスを抑えやすくなります。アプリ内で便利に進められるからこそ、確認作業を省略しないことが大切です。私は、急いでいるときほど一度中断し、入力内容を最初から見直してから確定する方法を選びます。
家族のお金を管理する人にも使い道があります。たとえば、家賃や公共料金の引き落とし口座を確認し、月の途中で残高が足りるかを見る作業です。ただし、家族全員の口座を一つのアプリで自由に扱えると決めつけるのは危険です。自分が正当に利用できる口座と権限の範囲を確認し、他人のログイン情報を共有しない運用が必要です。
紙の通帳や他の家計簿アプリとの違い
紙の通帳は、記録を手元に残しておきたい人には今でも分かりやすい道具です。一方で、記帳のためにATMや銀行へ行く必要があり、確認の間隔が空きやすいという弱点があります。このアプリは、日々の確認をスマートフォンで済ませたい人に向いています。
一般的な家計簿アプリと比べると、銀行口座の実際の残高や入出金を確認する目的が中心です。支出を食費や交通費などに細かく分類し、複数の金融機関や電子マネーを横断して分析したい場合は、専用の家計簿アプリのほうが適することがあります。反対に、第四北越銀行の預金、積立、ローン、投資信託を確認することが主目的なら、専門的な分類機能より公式アプリの直接性を優先したいです。
つまり、家計簿アプリの代用品として全面的に使うより、口座の事実を確認する中心ツールとして使うのが自然です。支出分析は別の方法、銀行取引の確認はこのアプリ、と役割を分けると、数字の食い違いに悩みにくくなります。
便利さの裏側にある限界
銀行へ行く回数を減らせても、すべての金融手続きがスマートフォンだけで完結するとは考えないほうがよいでしょう。手続きの種類によっては、追加の確認や別の案内が必要になる場合があります。アプリで入口を見つけられても、最終的な条件や必要書類まで自動的に判断してくれるわけではありません。
投資信託の残高を見られることも便利ですが、残高が表示されることと、投資判断が簡単になることは別です。評価額の変化だけで売買を決めるのではなく、購入目的や保有期間を考える必要があります。ローンについても、残高を確認できることは返済管理に役立ちますが、返済計画の見直しまでアプリ任せにするべきではありません。
スマートフォンを紛失したときや、機種変更をするときの準備も見落としやすい部分です。端末のロックを設定し、ログインに必要な情報を安全に管理しておきます。端末を処分する前には、アプリだけでなく、端末全体のアカウントや保存情報も整理します。これはこのアプリに限らず、金融サービスをスマートフォンで使う人が避けて通れない基本動作です。
また、アプリの数字を見ていても、家計の全体像が自動で完成するわけではありません。現金、他行の口座、クレジットカードの未確定利用分などは、別に管理する必要があります。第四北越銀行を生活の中心口座として使っている人には十分役立ちますが、複数の銀行を同じ頻度で使う人は、別の一覧表や家計簿を併用したほうが正確です。
どんな人に向き、誰には合わないか
このアプリを特にすすめたいのは、第四北越銀行の口座を日常的に使い、残高確認や振込をできるだけスマートフォンで済ませたい人です。通帳記帳のための外出を減らしたい人、積立預金やローンも含めて取引を整理したい人にも向いています。銀行とのやり取りを一か所に集めたい人なら、無料で試しやすい点も始める理由になります。
一方で、複数の銀行や決済サービスを横断して家計を自動分析したい人、細かな費目分類やグラフを最優先する人には、専用の家計管理サービスが便利な場合があります。スマートフォンでの本人確認やログイン操作が苦手な人も、最初は負担を感じるかもしれません。その場合は、無理に紙の通帳を完全に置き換えず、窓口やATMでの確認と併用しながら慣れる方法が現実的です。
使い続けて分かる評価
公開後、現在のバージョンまで更新されているアプリで、利用者からの平均評価は4.4です。評価数はおよそ3.4K、レビュー数は322件で、インストール数は10万以上に達しています。数字だけで品質を決めることはできませんが、第四北越銀行の利用者が継続的に使う選択肢として定着していることは読み取れます。
私の結論は、これは「銀行取引を毎回詳しく分析するアプリ」ではなく、「必要なときに正しい口座情報へ素早く戻るための公式アプリ」です。残高、入出金、振込、積立預金、ローン、投資信託を自分の生活の確認手順に組み込めば、通帳を探したり、銀行へ行く予定を作ったりする手間を減らせます。
一番のコツは、機能を増やすことではなく、確認する順番を固定することです。 残高だけで安心せず、最近の入出金と近い支払いを合わせて見る。資産の数字を投資判断と混同しない。スマートフォンの安全設定を定期的に見直す。この三つを守るだけでも、アプリの価値はかなり実感しやすくなります。
第四北越銀行をメインに利用している私なら、紙の通帳や別の家計簿を完全に捨てるのではなく、役割を分けてこのアプリを日常の入口にします。銀行口座をすぐ確認したい人には、第四北越銀行の公式金融アプリとして堅実で使いやすい選択です。逆に、銀行をまたいだ家計分析が目的なら、別のサービスを組み合わせる前提で選ぶのが、最も無理のない使い方だと思います。
第四北越銀行アプリーりとるばんくー銀行口座・銀行通帳管理に関するよくある質問
01第四北越銀行アプリ「りとるばんく」は何ができるアプリですか?
「りとるばんく」は、第四北越銀行の口座をスマートフォンから確認・管理するための公式アプリです。普通預金などの残高照会、入出金明細の確認、銀行口座や通帳情報の管理を手軽に行えます。紙の通帳を持ち歩かずに、外出先で最新の口座状況を確認したい人に向いています。利用できる機能や対象口座は、契約内容や銀行の案内によって異なる場合があります。
02利用を始めるために必要なものや条件はありますか?
利用開始には、対応する第四北越銀行の口座、本人確認に必要な情報、アプリをインストールできるスマートフォンが必要です。登録時には、銀行に届け出ている電話番号やキャッシュカード情報などの入力を求められる場合があります。端末のOSや通信環境によって利用できないこともあるため、ダウンロード前に公式ストアの対応条件と銀行公式サイトの案内を確認してください。
03アプリで残高や入出金明細を安全に確認できますか?
アプリではログイン認証などを利用して、口座残高や入出金明細を確認できます。ただし、スマートフォンを紛失した場合や第三者に暗証情報を知られた場合は、不正利用の危険が高まります。端末の画面ロック、生体認証、アプリの認証設定を有効にし、暗証番号やログイン情報を他人に教えないことが大切です。不審な通知があれば、すぐに銀行へ相談してください。
04紙の通帳は使えなくなりますか?
アプリで口座情報や明細を管理できる場合でも、紙の通帳が自動的にすべて利用できなくなるとは限りません。ただし、サービスの登録方法や通帳の扱い、明細の保存期間などは、選択した機能や口座の種類によって異なる可能性があります。紙の通帳を残したい人は、登録前に公式の利用規定や注意事項を確認し、必要な明細は早めに保存・記録しておくと安心です。
05アプリが使えないときや機種変更をするときはどうすればよいですか?
通信障害、メンテナンス、端末のOS更新、入力情報の誤りなどにより、一時的にログインできないことがあります。まず通信環境やアプリの更新状況を確認し、公式サイトに障害やメンテナンス情報が掲載されていないか確認してください。機種変更時は、旧端末で必要な手続きや登録解除がある場合があります。端末を処分する前に、公式の引き継ぎ手順を確認し、解決しない場合は第四北越銀行の窓口やサポートへ問い合わせましょう。
メリット
- 第四北越銀行の口座残高や入出金明細をスマホで確認できる
- 紙の通帳を持ち歩かず、取引履歴をまとめて管理できる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 振込や各種銀行手続きをアプリから行える
- 利用明細を確認しやすく、家計管理にも役立つ
デメリット
- 第四北越銀行の口座を持っていないと主要機能を利用できない
- 初回登録時に本人確認や認証情報の設定が必要
- 利用できる手続きや機能は口座種類によって異なる
- スマホの機種変更時に再設定が必要になる場合がある
- メンテナンス中は残高照会などを利用できないことがある

第四北越銀行アプリーりとるばんくー銀行口座・銀行通帳管理
ギャラリー